 评级的艺术
中证鹏元资信评估股份有限公司成立于1993年,是中国最早成立的评级机构之一,先后经中国人民银行、中国证监会、国家发改委及香港证监会认可,在境内外从事信用评级业务,并具备保险业市场评级业务资格。2019年7月,公司获得银行间债券市场A类信用评级业务资质,实现境内市场全牌照经营。 目前,中证鹏元的业务范围涉及企业主体信用评级、公司债券评级、企业债券评级、金融机构债券评级、非金融企业债务融资工具评级、结构化产品评级、集合资金信托计划评级、境外主体债券评级及公司治理评级等。 迄今为止,中证鹏元累计已完成40,000余家(次)主体信用评级,为全国逾4,000家企业开展债券信用评级和公司治理评级。经中证鹏元评级的债券和结构化产品融资总额近2万亿元。 中证鹏元具备严谨、科学的组织结构和内部控制及业务制度,有效实现了评级业务“全流程”合规管理。 中证鹏元拥有成熟、稳定、充足的专业人才队伍,技术人员占比超过50%,且95%以上具备硕士研究生以上学历。 2016年12月,中证鹏元引入大股东中证信用增进股份有限公司,实现战略升级。展望未来,中证鹏元将坚持国际化、市场化、专业化、规范化的发展道路,坚持“独立、客观、公正”的执业原则,强化投资者服务,规范管控流程,完善评级方法和技术,提升评级质量,更好地服务我国金融市场和实体经济的健康发展。微信公众号:cspengyuan。
作者:susu
来源:评级的艺术(ID:Rating-Utopia)
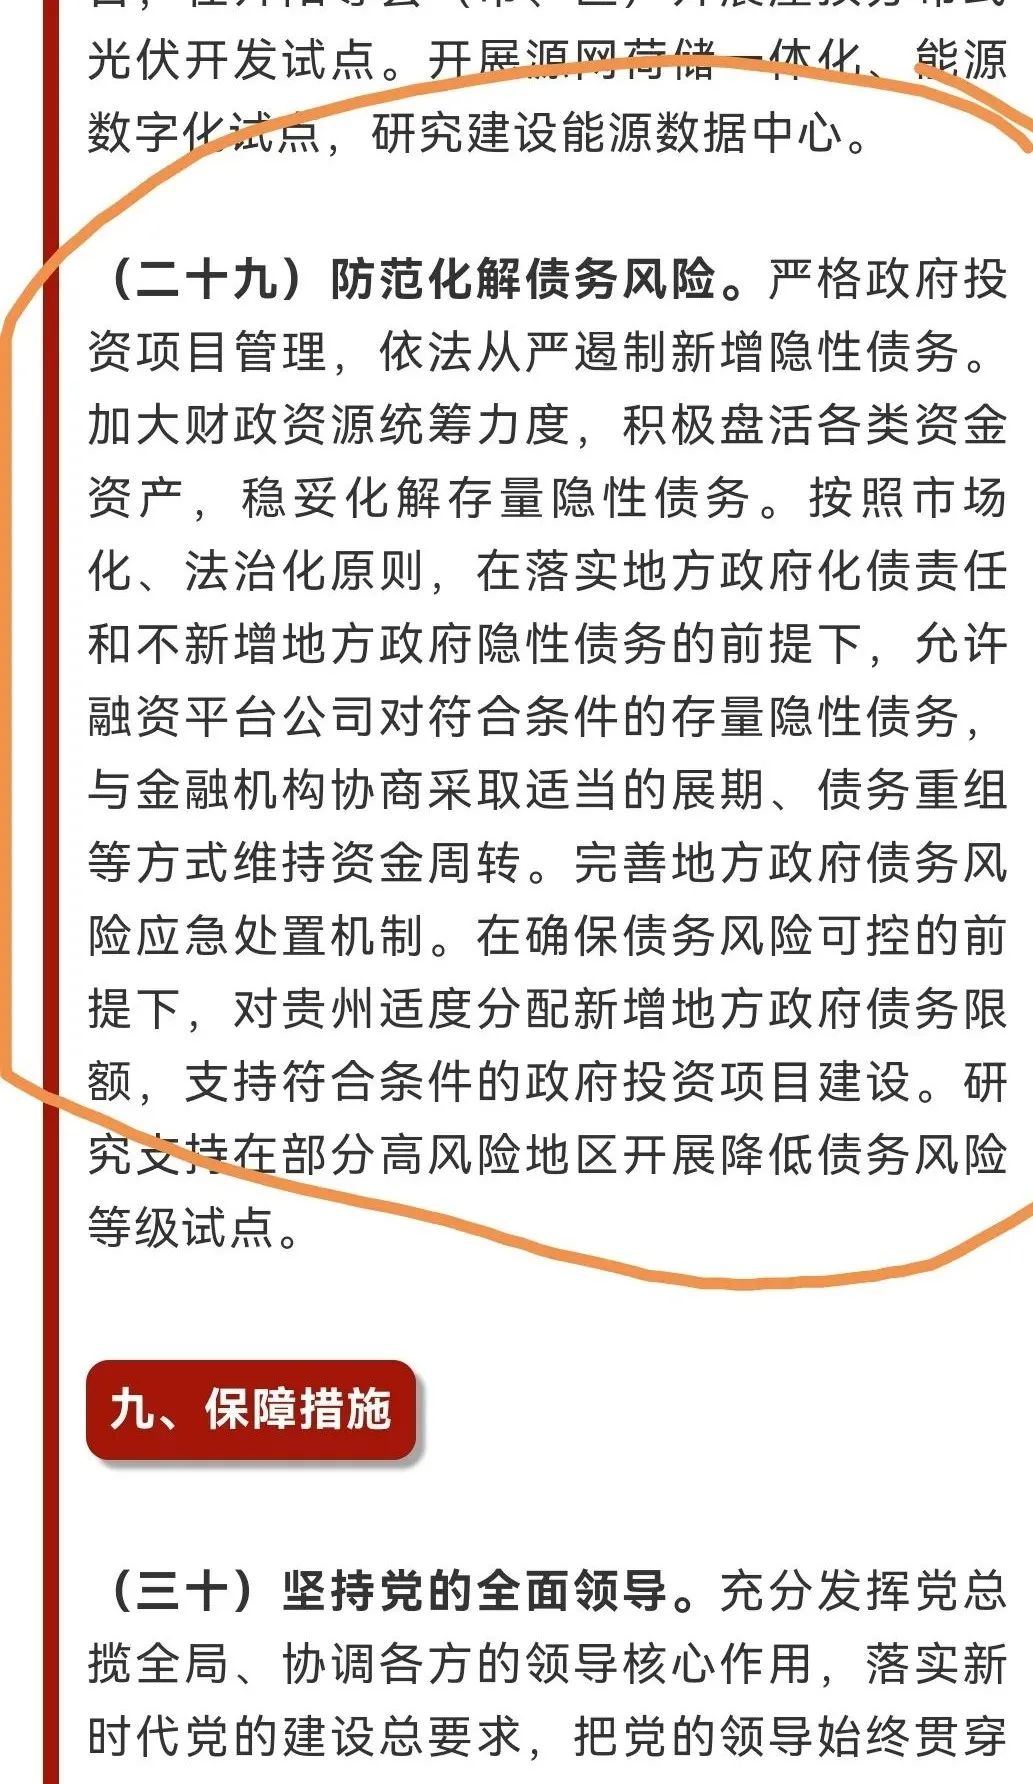
事实只给关注的心灵敞开。在《国务院关于支持贵州在新时代西部大开发上闯新路的意见》中,固收圈格外关注下面这段话。悲观的人看到展期,认为贵州债悬了,赶紧跑;乐观的人看到政府发力,认为贵州债稳了,快点来。
怎么看?
先说结论,博主站谨慎乐观一方。
没有很多人想得那么乐观。贵州此前就是非标违约重灾区,现在国务院出面默认甚至鼓励展期和债务重组。大家细品。博主之前就强调,有“政府支持”不见得对投资人是利好(具体分析可参见旧文《信用评级中的“政府支持”如何分析?》)。毕竟默认甚至鼓励违约也是一种支持。按照达里奥的研究,政府是否有能力和意愿分摊损失,是一个经济体缓释债务风险冲击的重要影响因素。付出代价,对体系有好处,但对于很可能就是那个代价的投资人来说,乐观显然有点与身份不符。
但也没有那么悲观。“好借(骗)好还,再借(骗)不难”。很多时候违约仅仅就因为“再借已难,凭啥要还”(具体分析可参加旧文《再借已难,凭啥要还?》)。躺平的民企地产很多就是这种思想在作怪。那么既然还要大发展,必然还要再融资,必然还要接着骗,那有什么必要赖?信用债市场本就与政府密切相关,本就是个永续逻辑。
还是需要再次强调,中国不是联邦制,区域协调发展是未来的大战略。“百年未有之大变局下”,各地方发挥比较优势,通力协作、共同推动新一轮的增长才是正道。从这个角度来说,基于算数(经济、财政、债务)的风控逻辑,远没有分析战略定位重要。毕竟,政府偿债用的钱极少是自己赚来的。
如此,从贵州延伸,“买债不入的”云南、四川,债还能买吗?投资还过不过山海关?很多时候,我们以为看到的世界,可能只是自己内心的信念。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“评级的艺术”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 贵州债,悬了还是稳了?