 ATFX
中证鹏元资信评估股份有限公司成立于1993年,是中国最早成立的评级机构之一,先后经中国人民银行、中国证监会、国家发改委及香港证监会认可,在境内外从事信用评级业务,并具备保险业市场评级业务资格。2019年7月,公司获得银行间债券市场A类信用评级业务资质,实现境内市场全牌照经营。 目前,中证鹏元的业务范围涉及企业主体信用评级、公司债券评级、企业债券评级、金融机构债券评级、非金融企业债务融资工具评级、结构化产品评级、集合资金信托计划评级、境外主体债券评级及公司治理评级等。 迄今为止,中证鹏元累计已完成40,000余家(次)主体信用评级,为全国逾4,000家企业开展债券信用评级和公司治理评级。经中证鹏元评级的债券和结构化产品融资总额近2万亿元。 中证鹏元具备严谨、科学的组织结构和内部控制及业务制度,有效实现了评级业务“全流程”合规管理。 中证鹏元拥有成熟、稳定、充足的专业人才队伍,技术人员占比超过50%,且95%以上具备硕士研究生以上学历。 2016年12月,中证鹏元引入大股东中证信用增进股份有限公司,实现战略升级。展望未来,中证鹏元将坚持国际化、市场化、专业化、规范化的发展道路,坚持“独立、客观、公正”的执业原则,强化投资者服务,规范管控流程,完善评级方法和技术,提升评级质量,更好地服务我国金融市场和实体经济的健康发展。微信公众号:cspengyuan。
ATFX摘要:
9月16日,发改委发布《完善能源消费强度和总量双控制度方案》文件,简称能耗双控,主要目的是减降低单位GDP能耗比重,管控高耗能高排放项目,减少能源消耗总量。这里提到的能源,目前来看,主要是指电力能源。
能耗双控政策,对港股上市电力股既可以说是利多,也可以说是利空。利多是因为,双控政策的出台,意味着电力会在短时期内成为“稀缺商品”,这种稀缺预期将促进电价上涨;利空是因为,双控政策本身是在主动减少电力的需求,如果出现过度抑制,则会导致供大于求,港股电力企业的业绩将会遭受冲击。
▋先来看动力煤期货
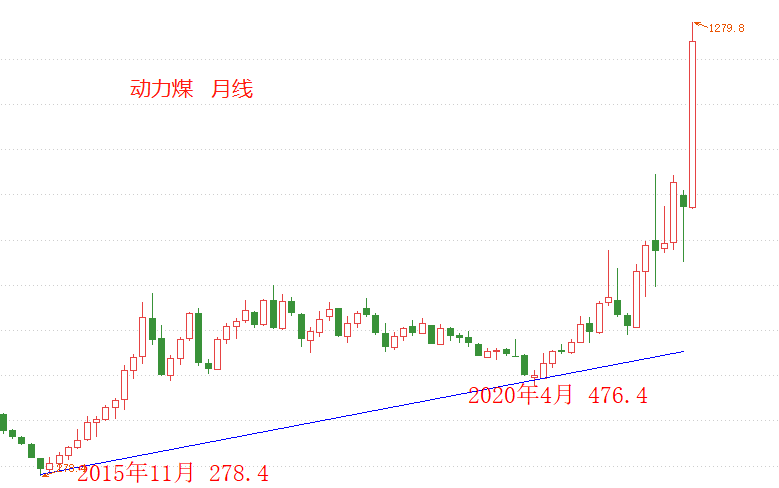
图1,动力煤期货,周线-ATFX
火电仍是产电的主体方式,而火电的主要原料就是动力煤。动力煤价格上升,则电厂成本增加,业绩也随之下滑;反之,动力煤价格下降,则电厂成本减少,业绩随之趋好。从上图可以看出,动力煤处于长周期上涨趋势之中,最高价曾经达到1279.8元/吨,而在去年4月份,动力煤价格只有476.4元/吨。如此迅猛的涨势,会对电力企业的成本端控制形成巨大压力。比如,某些电力公司的电价为0.5元/度,但消耗的动力煤成本价达到0.55元/度,也就是每发一度电,亏损0.05元。
▋电力股汇总
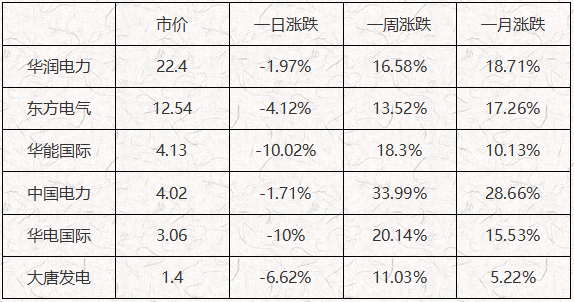
表1,香港电力股,走势汇总-ATFX
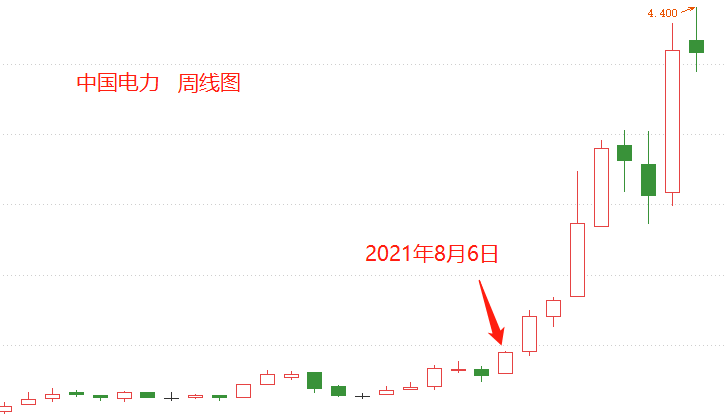
图2,中国电力 周线走势图-ATFX
按照一月内的走势来看,所有电力个股都实现了上涨,如中国电力,最大涨幅达到28.66% 。
按照一周内的走势来看,所有电力个股同样实现上涨,如华电国际,涨幅达到20.14% 。
对于近日来说,所有电力股又出现了下跌,华能国际和华电国际甚至跌幅触及10%,幅度较大,超出市场预期。
走势结构上看,以中国电力为例,其上涨起始点在8月6日,距今大概一个半月时间。其余五只电力股的走势与中国电力大同小异,起涨点的时间点也基本相同。
▍总结:
综合来看,港股中电力股的上涨具有突发性,受消息面推动的迹象明显。未来涨势能否延续,取决于电价能否提高。如果电力企业能够趁此时机提高商业电价,那么股价的持续性上涨将会是大概率事件。反之,如果仅仅是限制制造业用电,减少了需求,但因为各种因素而不提高电价,则会出现成本端失控而需求单萎缩的情况,所有压力集中到电力企业,将造成股价的严重受挫。
ATFX风险提示及免责条款:市场有风险,投资需谨慎,以上内容仅代表分析师观点,且不构成任何操作建议。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“ATFX”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!