 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
泡泡玛特进入“调整期”。
01低于预期
8月20日,泡泡玛特(09992.HK)发布2026半年报,低于市场预期。
2026年上半年,泡泡玛特实现营业收入171.73亿元,同比增长23.8%;公司拥有人应占溢利50.38亿元,同比增长10.1%;基本每股盈利3.8元,同比增长10.5%。
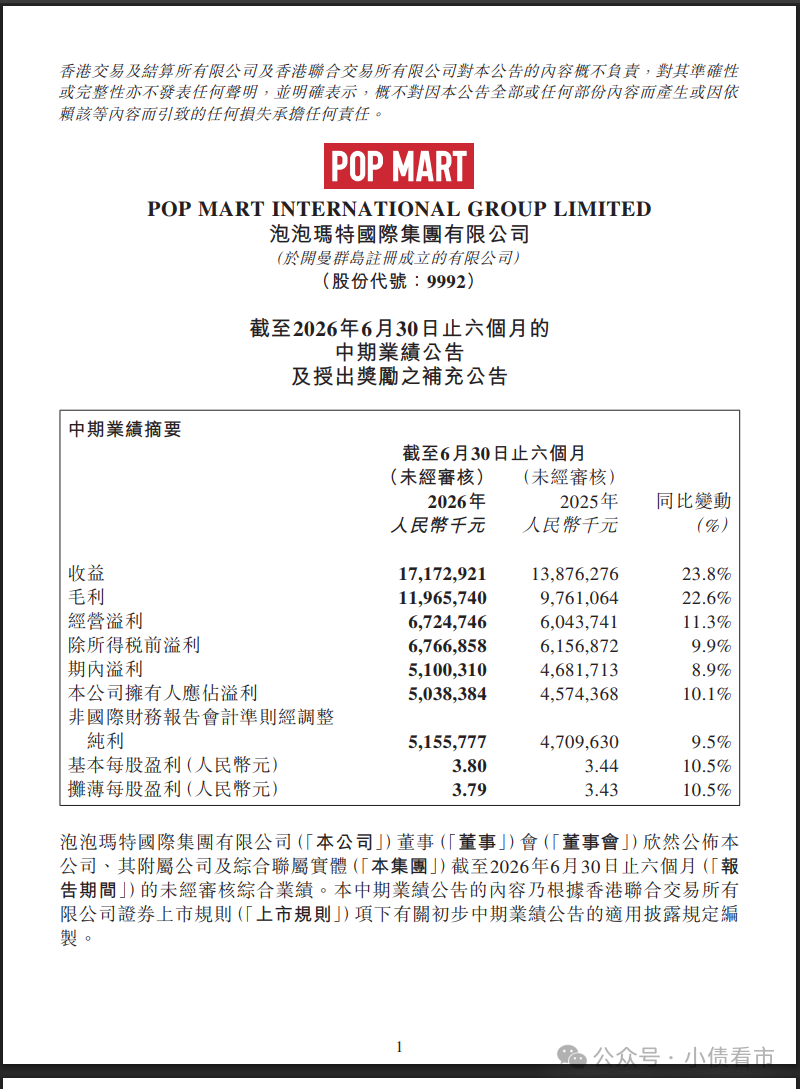
2026半年报
此前,市场普遍预计泡泡玛特上半年营收可达199.8亿元、净利润约66.4亿元。
泡泡玛特CEO王宁直面增长压力,他表示公司今年大概率完不成年初设定的20%营收增长目标。
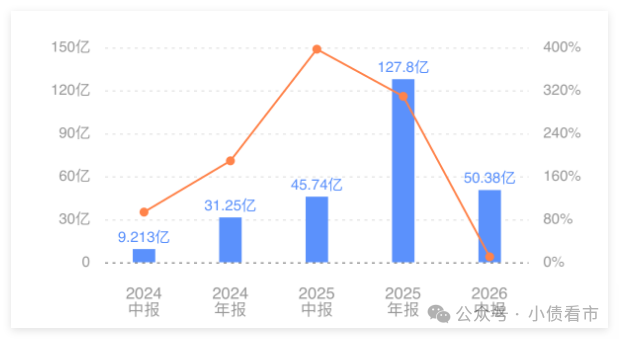
归母净利润
从盈利能力看,泡泡玛特整体毛利率为69.7%,较上年同期的70.3%小幅下滑0.6个百分点。
泡泡玛特毛利率下降,是因海外收入占比下降拖累毛利率0.9个百分点,受国际局势影响原材料成本上涨拖累0.7个百分点,授权费变化带来1个百分点正向拉动。
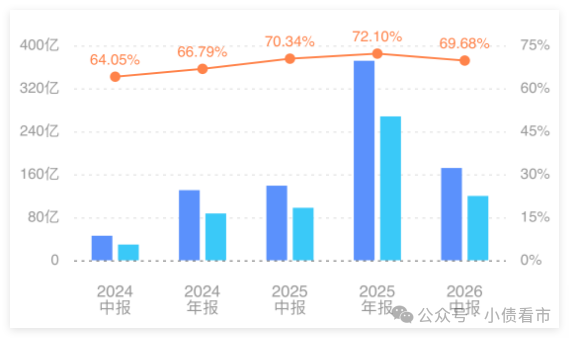
销售毛利率
从市场结构看,泡泡玛特增长动力已经发生明显切换,中国市场重新成为核心增长引擎,海外市场整体显现疲软态势。
上半年,泡泡玛特中国区收入122.01亿元,同比增长47.3%,收入占比由去年同期59.7%提升至71.0%。
反观泡泡玛特海外各区域,亚太区域收入同比下滑9.7%,美洲区域收入同比下滑16.5%;海外线上渠道集体走弱成为业绩的主要拖累因素。
另外,泡泡玛特IP格局正在剧烈洗牌。
其中,LABUBU所在的THE MONSTERS系列收入44.5亿元,虽仍居第一,但同比下滑7.5%;“星星人”IP以26.5亿元跃居第二,增速高达580%。
摩根士丹利发表报告称,泡泡玛特第二季销售按年跌约10%低于预期,下调公司目标价位至203元。
02财务分析
据官网介绍,泡泡玛特成立于2010年,2020年在港交所上市。
作为全球领先的潮流文化娱乐集团,泡泡玛特以IP为核心,为全球创作者打造了全链路创意孵化与运营平台,给消费者提供令人心动的产品、服务及美好的娱乐体验。
从股权结构看,泡泡玛特的控股股东是GWF Holding Limited,持股比例41.78%,公司实际控制人是王宁。
截至2026年中,泡泡玛特总资产有310.28亿元,总负债77.4亿元,净资产有232.88亿元,公司资产负债率为24.95%。
《小债看市》分析债务结构发现,泡泡玛特主要以流动负债为主,占总债务的60%。
截至相同报告期,泡泡玛特流动负债有46.73亿元,主要为其他应付款。
值得注意的是,泡泡玛特流动性重足,其账上现金及现金等价物有124.42亿元,公司短期偿债压力不大。
此外,泡泡玛特还有非流动负债30.67亿元,均为其他非流动负债。
整体来看,泡泡玛特刚性债务不大,公司流动性充足,短期偿债压力很小。
融资渠道方面,作为上市公司,泡泡玛特股权融资通畅。
不过,近年来泡泡玛特的筹资性现金流持续净流出,2024年和2025年分别为-9.59亿和-17.67亿元,公司面临一定再融资压力。
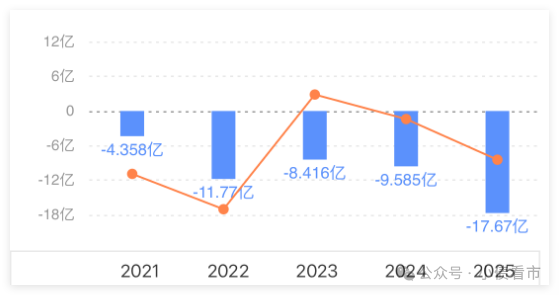
筹资性现金流
资产质量方面,泡泡玛特存货高企,截至2026年6月30日,公司存货规模由2025年末54.73亿元上升至61.02亿元,主要来自海外市场扩张的前置备货。
另外,泡泡玛特存货周转天数由2025年全年123天攀升至半年报口径201天,海外备货带来的库存压力凸显。
总得来看,泡泡玛特业绩不及预期,盈利能力下滑;筹资性现金流持续净流出,面临一定再融资压力;存货高企,海外备货带来的库存压力凸显。
03千亿潮玩帝国
2006年,王宁在大学成立社团工作室“Days Studio”,两年后他准备开格子店,瞄准了批零生意。
2010年,泡泡玛特首家线下店在北京中关村欧美汇购物中心的一个小角落正式开业。
起初,泡泡玛特定位还是一家出售新奇的文创产品、玩具、杂货的“流行产品超市”。
但当时泡泡玛特的利润并不高,熬不下去的王宁几乎要放弃时,遇到了欣赏泡泡玛特价值的天使投资人麦刚,他和王宁“3天谈了三次”,并给了200万作为种子轮投资。
转折发生在2015年底,王宁在盘点时发现一款日本IP玩具销售额一直快速增长,单个玩偶占到门店收入的三分之一。
敏锐的王宁就此发现了潮玩中的商机,于是在2016年泡泡玛特买断了Molly中国内地
独家授权,并引入“盲盒”玩法推出系列产品,收到了意想不到的效果。
随后,热衷于盲盒的消费者们,用了四年多的时间将泡泡玛特抬进了港交所。
在招股书中泡泡玛特曾提到,2020年上半年盲盒收入在公司总营收中的占比达84.2%。
有了资本市场助力,泡泡玛特冲入成长快车道。
2025年,得益于Labubu风靡全球,泡泡玛特全年营收371.2亿元、净利润127.8亿元,同比增速分别为185.9%、308.76%。
目前,泡泡玛特要解决的是如何把过去一年爆发式增长带来的流量、门店和用户,沉淀成一套可以长期运转的全球经营体系。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!